Domain zbiory.de kaufen?
Wir ziehen mit dem Projekt
zbiory.de um.
Sind Sie am Kauf der Domain
zbiory.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zbiory.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **


Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
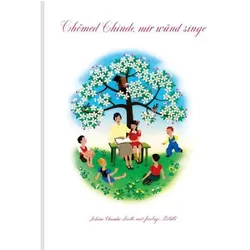
Chömed Chinde mir wänd singe, Fachbücher von Sammlung SammlungDas Kinderlieder-Bilderbuch "Chömed Chinde mir wänd singe" ist ein beliebtes Werk, das die Herzen von Kindern und Erwachsenen gleichermassen berührt. Es vereint eine Sammlung traditioneller Schweizer Kinderlieder, die durch zauberhafte Illustrationen lebendig werden. Die Lieder reichen von Klassikern wie "Alle Vögel sind schon da" bis hin zu "Es schneielet, es beielet" und bieten eine wunderbare Möglichkeit, die musikalische Tradition der Schweiz zu erleben. Jedes Lied ist mit Akkordbezifferungen versehen, was das gemeinsame Musizieren erleichtert und fördert. Mit 40 farbigen Seiten ist dieses Buch nicht nur ein musikalisches, sondern auch ein visuelles Erlebnis, das Kinder zum Singen und Spielen anregt. Es ist ein wertvolles Werkzeug für Eltern, Erzieher und alle, die die Freude an Musik und Gesang mit Kindern teilen möchten.27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Wein Sammlung"Vliestapete, Wein Sammlung, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
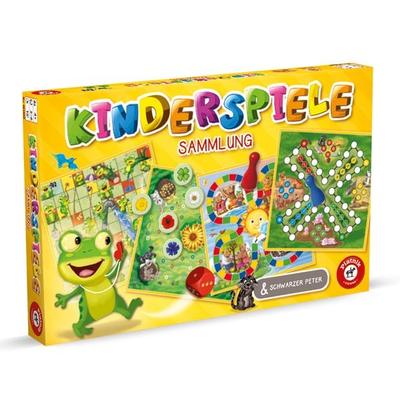
Kinderspiele Sammlung DEKinderspielesammlung Flinke Frösche Laden Zum Wettrennen Ein. Drollige Bären Führen Durch Die 4 Jahreszeiten. Lustige Bauernhoftiere Machen Oh Pardon Erst Zum Richtigen Spielvergnügen Und Herzige Häschen Sammeln Bunte Blumen. Und Auch Der Schwarze...24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
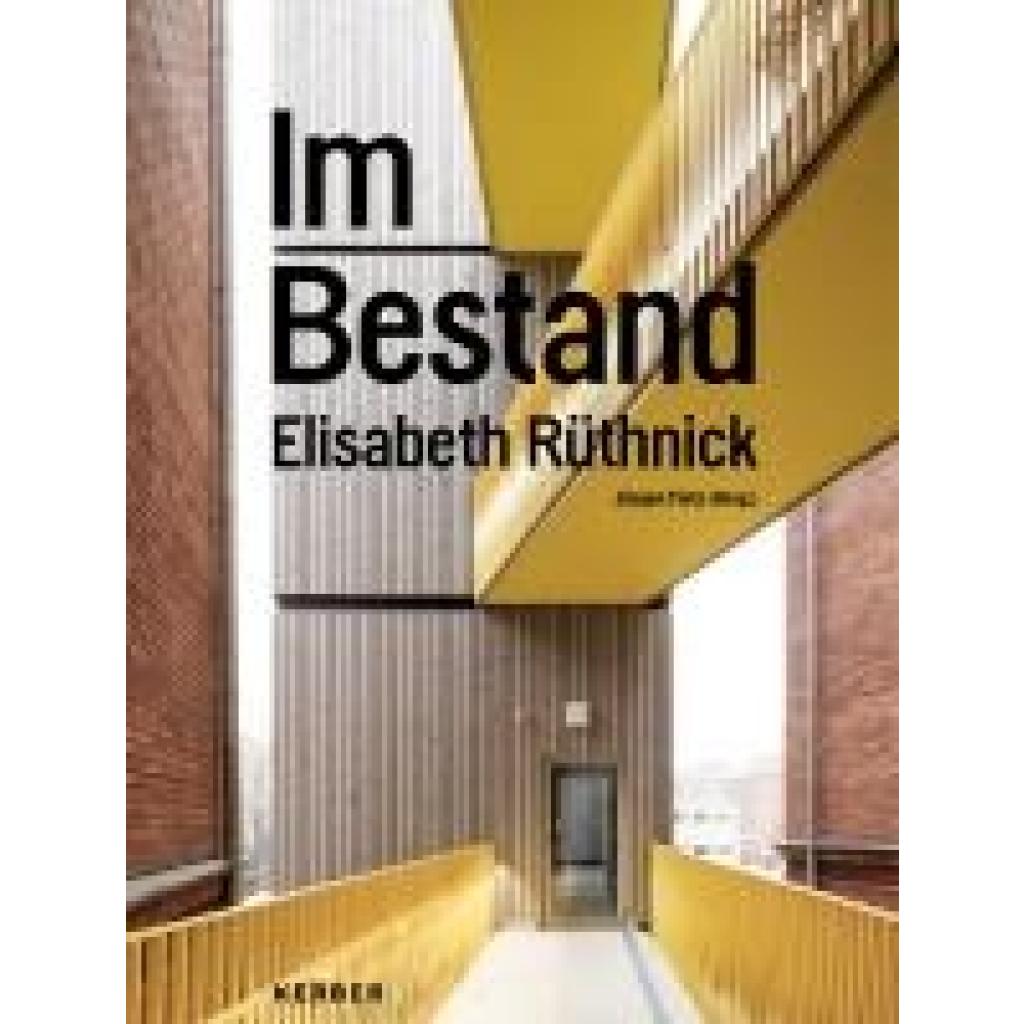
Im BestandIm Bestand , Elisabeth Rüthnick , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250401, Redaktion: Tietz, Jürgen, Seitenzahl/Blattzahl: 200, Keyword: Architektin; Architektinnen; Architektur Berlin; Architektur in Deutschland; Architekturbüro Berlin; Bauen im Bestand; Deutsche Architektin; Frauen in der Architektur; Moderne Architektur; Nachhaltige Architektur; Nachhaltiges Bauen; Rüthnick; Rüthnick Architekten, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus~Architektur / Sakrale Architekur, Fachkategorie: Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude~Architektur: Kirchen, Sakralbauten, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 25, Gewicht: 1474, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **

Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Standard-Detail-Sammlung Bauen im Bestand, Fachbücher von Peter BeinhauerBesonders beim Bauen im Bestand steckt der Teufel im Detail. Die Standard-Detail-Sammlung Bauen im Bestand liefert hunderte Detailvorlagen für typische Aufgaben beim Bauen im Bestand und ermöglicht eine effiziente und sichere Detailplanung. Gezeigt werden Lösungen für alle Bauteile vom Keller bis zum Dach. Zu jedem Detail liefert eine kurze Beschreibung wichtige Ausführungshinweise und eine kurze Auflistung der wesentlichen, zu beachtenden DIN-Normen und Regelwerke. Auf der CD zum Buch befinden sich alle Details im DXF- (AutoCAD 2013 LT), DWG- (AutoCAD 2013 LT) sowie PDF- und JPG-Format. So können die Zeichnungen in CAD-Systemen individuell bearbeitet und an die jeweilige Bauaufgabe angepasst werden. In den Zeichnungen sind vorhandene Bausubstanz (Urzustand) und die Sanierungsmassnahme deutlich unterschieden. Der umfangreiche Katalog umfasst ca. 400 Zeichnungen.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chömed Chinde mir wänd singe, Fachbücher von Sammlung SammlungDas Kinderlieder-Bilderbuch "Chömed Chinde mir wänd singe" ist ein beliebtes Werk, das die Herzen von Kindern und Erwachsenen gleichermassen berührt. Es vereint eine Sammlung traditioneller Schweizer Kinderlieder, die durch zauberhafte Illustrationen lebendig werden. Die Lieder reichen von Klassikern wie "Alle Vögel sind schon da" bis hin zu "Es schneielet, es beielet" und bieten eine wunderbare Möglichkeit, die musikalische Tradition der Schweiz zu erleben. Jedes Lied ist mit Akkordbezifferungen versehen, was das gemeinsame Musizieren erleichtert und fördert. Mit 40 farbigen Seiten ist dieses Buch nicht nur ein musikalisches, sondern auch ein visuelles Erlebnis, das Kinder zum Singen und Spielen anregt. Es ist ein wertvolles Werkzeug für Eltern, Erzieher und alle, die die Freude an Musik und Gesang mit Kindern teilen möchten.27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Wein Sammlung"Vliestapete, Wein Sammlung, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Kinderspiele Sammlung DEKinderspielesammlung Flinke Frösche Laden Zum Wettrennen Ein. Drollige Bären Führen Durch Die 4 Jahreszeiten. Lustige Bauernhoftiere Machen Oh Pardon Erst Zum Richtigen Spielvergnügen Und Herzige Häschen Sammeln Bunte Blumen. Und Auch Der Schwarze...24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Im BestandIm Bestand , Elisabeth Rüthnick , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250401, Redaktion: Tietz, Jürgen, Seitenzahl/Blattzahl: 200, Keyword: Architektin; Architektinnen; Architektur Berlin; Architektur in Deutschland; Architekturbüro Berlin; Bauen im Bestand; Deutsche Architektin; Frauen in der Architektur; Moderne Architektur; Nachhaltige Architektur; Nachhaltiges Bauen; Rüthnick; Rüthnick Architekten, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus~Architektur / Sakrale Architekur, Fachkategorie: Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude~Architektur: Kirchen, Sakralbauten, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 25, Gewicht: 1474, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauen im BestandBauen im Bestand , "Bauen im Bestand" ist das Grundlagenwerk für die professionelle Instandsetzung, Modernisierung und den Umbau bestehender Bausubstanz. Mit "Bauen im Bestand" liegt ein umfassender Katalog zu Baukonstruktionen, Baustoffen, Baumängeln und Maßnahmen sowie Schadensanalysen und Analysemethoden vor. Das Werk bietet umfangreiches Basiswissen zum Umgang mit bestehender Bausubstanz und unterstützt die Planung und die Durchführung von energieeffizienten Altbauerneuerungen, Umbauten und Instandsetzungen. Es erläutert die fachgerechte Analyse und Bewertung vorhandener Bausubstanz auf den aktuellen Grundlagen von Technik und Normung. Typische Schwachstellen des Gebäudebestands und die erforderlichen Maßnahmen zur mängelfreien Altbauerneuerung werden systematisch strukturiert aufgeführt und erläutert. Für die 3. aktualisierte und erweiterte Auflage des bewährten Standardwerks wurde der aktuelle Stand der allgemeinen anerkannten Regeln der Technik, der Regelwerke und Gesetze berücksichtigt, vor allem auch die Vorgaben der EnEV 2014. Aus der Praxis wurden aktuelle Modellprojekte ergänzt, u. a. zum Thema Plusenergiehaus im Bestand. Der umfassende Katalogteil (Bauteile, Baukonstruktionen, technische Anlagen, Baustoffe und Materialien) wurde in seiner Systematik überarbeitet und die Handhabbarkeit des Nachschlagewerks damit entscheidend verbessert. Aus dem Inhalt: ¿ Einführende Grundlagen ¿ Methodik zum Planen und Bauen im Bestand (von der Gebäudediagnose über die EnEV bis zum Wohnen im Alter) ¿ Bauteile und Baukonstruktionen (von der Bauwerkssohle bis zum Dachfirst) ¿ Technische Anlagen (Wasser und Abwasser, Gas und Wärme, Elektrizität und Lüftung) ¿ Baustoffe und Materialien (massive und leichte, dämmende und dichtende Materialien für Rohbau und Ausbau) ¿ Analysemethoden und -geräte , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und aktualisierte Auflage, Erscheinungsjahr: 201501, Produktform: Leinen, Auflage: 15003, Auflage/Ausgabe: 3., überarbeitete und aktualisierte Auflage, Seitenzahl/Blattzahl: 529, Abbildungen: 54 Tabellen, Keyword: Altbaumodernisierung; Bauphysik; Bausanierung; Bauschäden; Baustoffe; Dämmung; Innenausbau; Konstruktion, Fachschema: Altbaumodernisierung~Modernisierung (Bau) / Altbaumodernisierung, Fachkategorie: Technologie, Ingenieurswissenschaft, Landwirtschaft, Industrieprozesse, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: berufliche Praxis, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 302, Breite: 213, Höhe: 35, Gewicht: 2188, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481024307 9783481021214 9783981087604, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 149074298,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Wein Sammlung"Vliestapete, Wein Sammlung, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.