Domain zbiory.de kaufen?
Wir ziehen mit dem Projekt
zbiory.de um.
Sind Sie am Kauf der Domain
zbiory.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zbiory.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **


Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
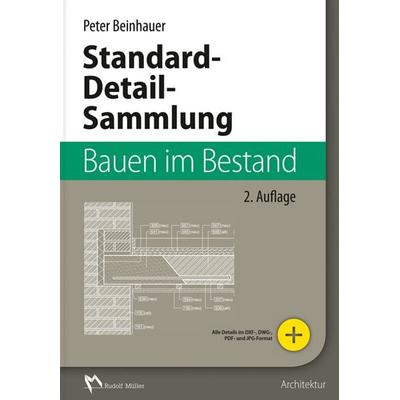
Standard-Detail-Sammlung Bauen im Bestand, Gebundene Ausgabe von Peter Beinhauer, RM Rudolf Müller Medien GmbH & Co. KG, 978-3-481-03415-3Standard-detail-sammlung Bauen Im Bestand, Gebundene Ausgabe Von Peter Beinhauer, Rm Rudolf Müller Medien Gmbh & Co. Kg, 978-3-481-03415-3, Seitenanzahl: 275109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
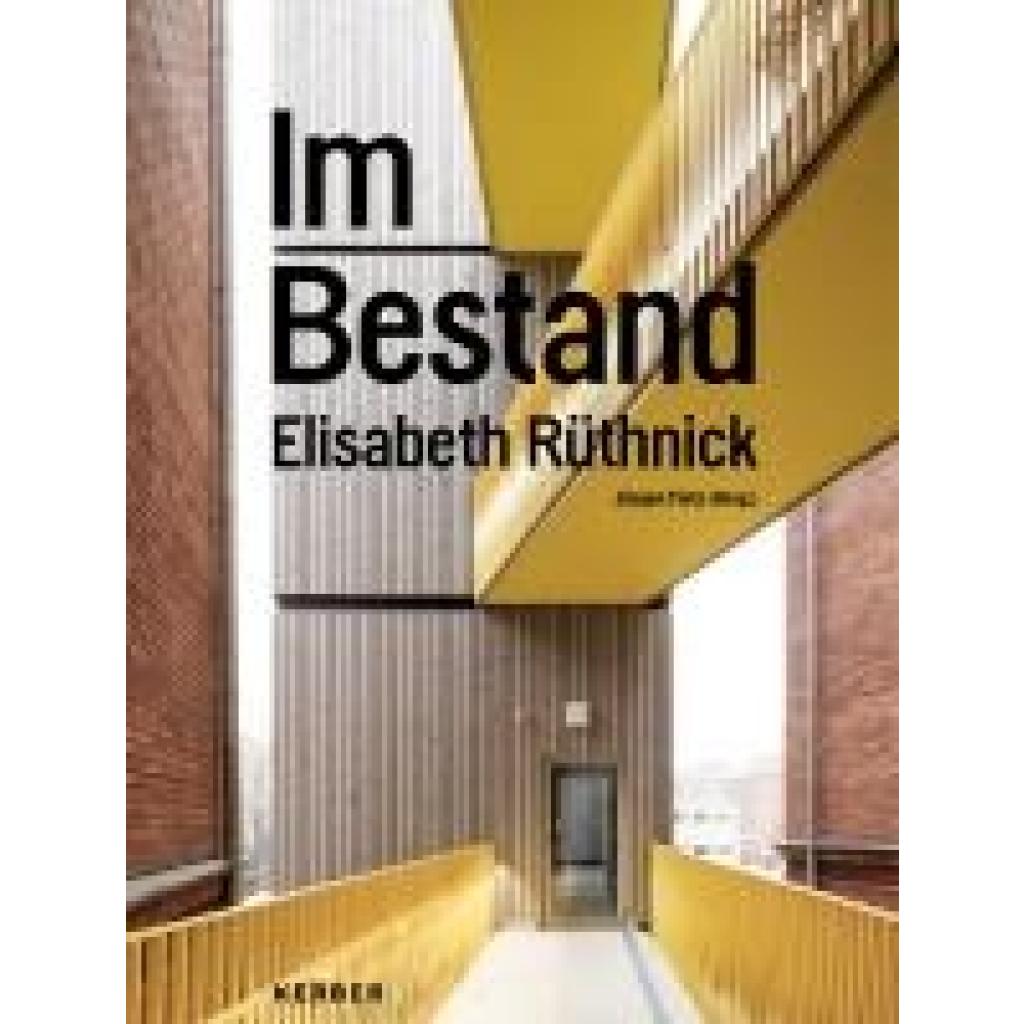
Im BestandIm Bestand , Elisabeth Rüthnick , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250401, Redaktion: Tietz, Jürgen, Seitenzahl/Blattzahl: 200, Keyword: Architektin; Architektinnen; Architektur Berlin; Architektur in Deutschland; Architekturbüro Berlin; Bauen im Bestand; Deutsche Architektin; Frauen in der Architektur; Moderne Architektur; Nachhaltige Architektur; Nachhaltiges Bauen; Rüthnick; Rüthnick Architekten, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus~Architektur / Sakrale Architekur, Fachkategorie: Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude~Architektur: Kirchen, Sakralbauten, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 25, Gewicht: 1474, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
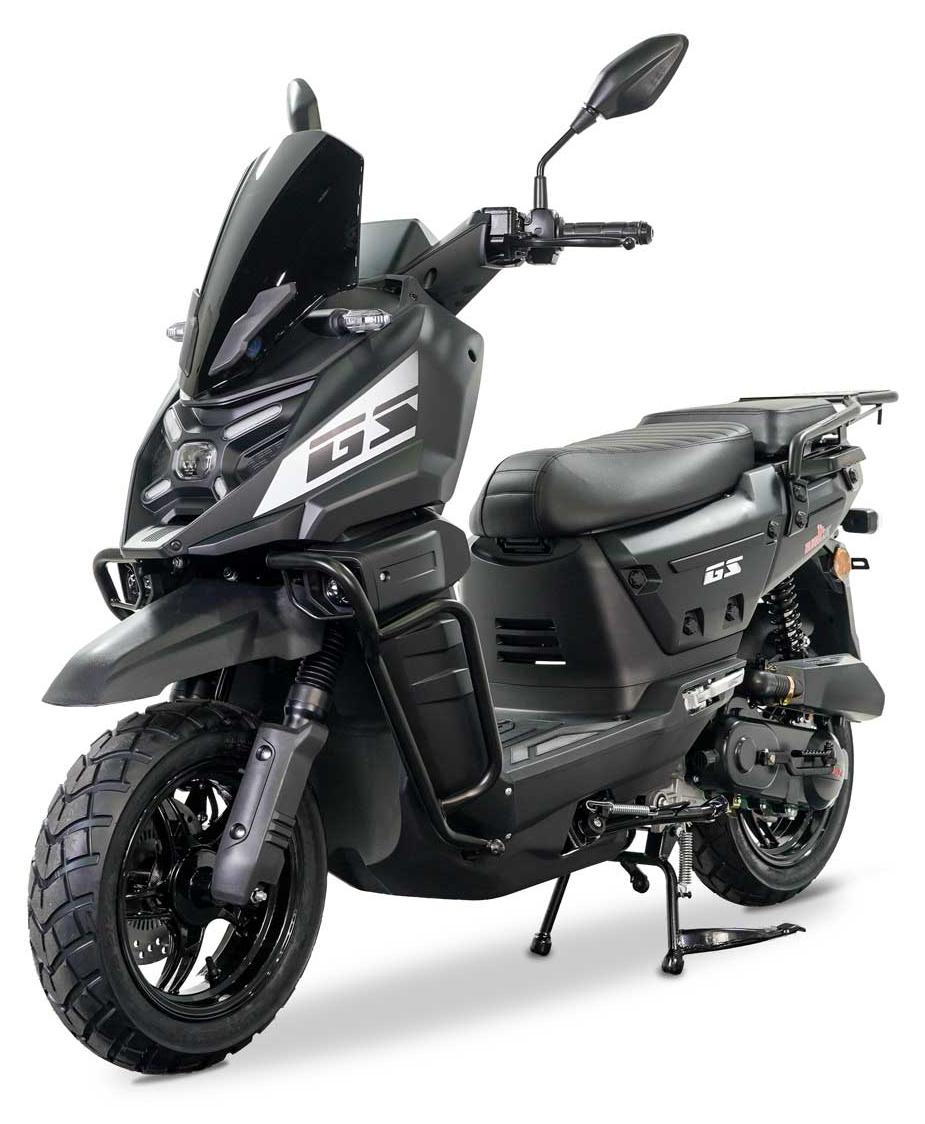
BESTAND GS-50 Mattschwarz 50 ccmDer Burnout GS 50ccm ist ein Adventure-Style-Motorroller für den Einstieg in die 50-ccm-Klasse: Ein 4-Takt-Motor mit EFI-Einspritzung leistet 2,2 kW (3 PS) bei 7.500 U/min und treibt den Roller über eine Vollautomatik (Variomatik) mit Riemenantrieb auf 45 km/h. Hydraulische Scheibenbremsen vorn und hinten sorgen für zuverlässige Verzögerung, die Sitzhöhe von 81 cm und das geringe Gewicht von 107 kg machen den GS 50ccm auch für kleinere und ungeübtere Fahrer:innen leicht beherrschbar. Gefahren wird er mit dem Führerschein der Klasse AM. Ausstattungsseitig orientiert sich der GS 50ccm klar am Adventure-Segment: Voll-LED-Beleuchtung, ein gut ablesbares LED-Display, Sturzbügel, Gepäckträger, Windschild und ein abschließbares Staufach unter der Sitzfläche gehören ebenso zur Serienausstattung wie ein verstellbarer Sportlenker, Keyless Go inklusive Alarmanlage und ein USB-Anschluss.199 und positioniert sich damit als gut ausgestatteter Adventure-Roller im Einstiegssegment der 50-ccm-Klasse.2199,00 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter

-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **

Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Standard-Detail-Sammlung Bauen im Bestand, Fachbücher von Peter BeinhauerBesonders beim Bauen im Bestand steckt der Teufel im Detail. Die Standard-Detail-Sammlung Bauen im Bestand liefert hunderte Detailvorlagen für typische Aufgaben beim Bauen im Bestand und ermöglicht eine effiziente und sichere Detailplanung. Gezeigt werden Lösungen für alle Bauteile vom Keller bis zum Dach. Zu jedem Detail liefert eine kurze Beschreibung wichtige Ausführungshinweise und eine kurze Auflistung der wesentlichen, zu beachtenden DIN-Normen und Regelwerke. Auf der CD zum Buch befinden sich alle Details im DXF- (AutoCAD 2013 LT), DWG- (AutoCAD 2013 LT) sowie PDF- und JPG-Format. So können die Zeichnungen in CAD-Systemen individuell bearbeitet und an die jeweilige Bauaufgabe angepasst werden. In den Zeichnungen sind vorhandene Bausubstanz (Urzustand) und die Sanierungsmassnahme deutlich unterschieden. Der umfangreiche Katalog umfasst ca. 400 Zeichnungen.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Standard-Detail-Sammlung Bauen im Bestand, Gebundene Ausgabe von Peter Beinhauer, RM Rudolf Müller Medien GmbH & Co. KG, 978-3-481-03415-3Standard-detail-sammlung Bauen Im Bestand, Gebundene Ausgabe Von Peter Beinhauer, Rm Rudolf Müller Medien Gmbh & Co. Kg, 978-3-481-03415-3, Seitenanzahl: 275109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Im BestandIm Bestand , Elisabeth Rüthnick , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250401, Redaktion: Tietz, Jürgen, Seitenzahl/Blattzahl: 200, Keyword: Architektin; Architektinnen; Architektur Berlin; Architektur in Deutschland; Architekturbüro Berlin; Bauen im Bestand; Deutsche Architektin; Frauen in der Architektur; Moderne Architektur; Nachhaltige Architektur; Nachhaltiges Bauen; Rüthnick; Rüthnick Architekten, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus~Architektur / Sakrale Architekur, Fachkategorie: Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude~Architektur: Kirchen, Sakralbauten, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 25, Gewicht: 1474, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
BESTAND GS-50 Mattschwarz 50 ccmDer Burnout GS 50ccm ist ein Adventure-Style-Motorroller für den Einstieg in die 50-ccm-Klasse: Ein 4-Takt-Motor mit EFI-Einspritzung leistet 2,2 kW (3 PS) bei 7.500 U/min und treibt den Roller über eine Vollautomatik (Variomatik) mit Riemenantrieb auf 45 km/h. Hydraulische Scheibenbremsen vorn und hinten sorgen für zuverlässige Verzögerung, die Sitzhöhe von 81 cm und das geringe Gewicht von 107 kg machen den GS 50ccm auch für kleinere und ungeübtere Fahrer:innen leicht beherrschbar. Gefahren wird er mit dem Führerschein der Klasse AM. Ausstattungsseitig orientiert sich der GS 50ccm klar am Adventure-Segment: Voll-LED-Beleuchtung, ein gut ablesbares LED-Display, Sturzbügel, Gepäckträger, Windschild und ein abschließbares Staufach unter der Sitzfläche gehören ebenso zur Serienausstattung wie ein verstellbarer Sportlenker, Keyless Go inklusive Alarmanlage und ein USB-Anschluss.199 und positioniert sich damit als gut ausgestatteter Adventure-Roller im Einstiegssegment der 50-ccm-Klasse.2199,00 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Chömed Chinde mir wänd singe, Fachbücher von Sammlung SammlungDas Kinderlieder-Bilderbuch "Chömed Chinde mir wänd singe" ist ein beliebtes Werk, das die Herzen von Kindern und Erwachsenen gleichermassen berührt. Es vereint eine Sammlung traditioneller Schweizer Kinderlieder, die durch zauberhafte Illustrationen lebendig werden. Die Lieder reichen von Klassikern wie "Alle Vögel sind schon da" bis hin zu "Es schneielet, es beielet" und bieten eine wunderbare Möglichkeit, die musikalische Tradition der Schweiz zu erleben. Jedes Lied ist mit Akkordbezifferungen versehen, was das gemeinsame Musizieren erleichtert und fördert. Mit 40 farbigen Seiten ist dieses Buch nicht nur ein musikalisches, sondern auch ein visuelles Erlebnis, das Kinder zum Singen und Spielen anregt. Es ist ein wertvolles Werkzeug für Eltern, Erzieher und alle, die die Freude an Musik und Gesang mit Kindern teilen möchten.27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauwerksbegrnung im Bestand, Fachbücher von Nicole PfoserBauwerksbegrünung im Bestand erläutert Ihnen die positiven Effekte von begrünten Gebäuden in der Stadt und wie sie das Mikroklima verbessern. Dies geschieht sowohl mit Blick auf die konkreten Auswirkungen im direkten Umfeld als auch auf die positiven Folgen für mehr Biodiversität, Nachhaltigkeit und Klimaschutz im Allgemeinen. Dabei werden nicht nur einzelne Bestandsgebäude, sondern auch Gestaltungsmöglichkeiten von Kommunen zur nachträglichen Begrünung der Stadt betrachtet. Ausgehend von typischen Gebäude- und Grundstücksituationen sowie bauphysikalischen und baurechtlichen Vorgaben erhalten Sie Einblicke in die verschiedenen Systeme und Lösungen für die nachträgliche Begrünung von Fassaden und Dächern. Die verschiedenen Systeme werden dabei mit ihren jeweiligen Voraussetzungen, Besonderheiten, Vor- und Nachteilen dargestellt. So unterstützt Sie das Werk bei der Auswahl einer geeigneten Lösung. Erhalten Sie praktische Tipps zur Umsetzung, inklusive Hinweise zu rechtlichen Bedingungen und typischen Fehlerquellen. Inspirieren Sie sich anhand von praxisnahen Beispielen und konkreten Details für Ihre eigenen Projekte. Ihre Vorteile im Überblick: Das Werk ist Ihr Wegweiser zu einer sicheren und dauerhaften Begrünung von Bestandsgebäuden im urbanen Umfeld. Die Autorin erläutert Ihnen das nötige Fachwissen, um die passende Begrünungsvariante für Ihre Bestandssituation auszuwählen. Sie erhalten Fachwissen zum Umgang mit bauordnungsrechtlichen und nachbarrechtlichen Bedingungen. Konkrete Beispiele und Varianten zur nachträglichen Begrünung an Fassaden und Dächern, inklusive konstruktiver Details und Hinweisen zu Aufwand und Pflege, werden Ihnen verständlich dargestellt. Vermeiden Sie typische Fehler und realisieren Sie attraktive und nachhaltige Bauwerksbegrünungen im Bestand.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.